تطبيقات المصاريف مش بتكمّل مع أغلب الناس في مصر علشان مفيش حاجة بتتسجّل فيها لوحدها. ولا تطبيق من اللي قارنّاهم كاتب إنه بيتوصّل مباشرة ببنك مصري، وقليلين جدًا اللي بيدفعوا للمحلات بالكارت أو بالموبايل، فكل مصروف كاش لازم صاحبته تكتبه أو تقوله. اللي بيساعد إن التسجيل يبقى أصغر ما يمكن، ويتعمل وقت الدفع نفسه.
قبل ما تقري: إحنا اللي عاملين فلوسي فين، وهو تطبيق مصاريف، فلينا مصلحة في الموضوع. علشان كده كل رقم تحت جنبه مصدره، والنصايح تنفع مع أي تطبيق أو مع كشكول ورق.
ليه التطبيق في مصر مش بيسجّل لوحده؟
أغلب الكلام عن تطبيقات الميزانية مكتوب لبلاد التطبيق فيها بيتوصّل بحسابك في البنك ويسجّل كل عملية لوحده. ده مش متاح هنا. YNAB، تطبيق الميزانية الأمريكي، كاتب إنه مش بيدعم بنوك برّه أمريكا وكندا وبريطانيا وجزء من أوروبا. وفي مقارنتنا لـ 7 تطبيقات مصاريف متاحة في مصر، ولا واحد فيهم كاتب إنه بيتوصّل مباشرة ببنك مصري.
يعني المصروف بيوصل للتطبيق بطريقة من تلاتة: تكتبيه، تقوليه، أو التطبيق يقرا الرسالة اللي البنك بيبعتها بعد الدفع بالكارت.
طيب والتطبيقات اللي بتقرا رسايل البنك؟
دي بتساعد فعلًا في مدفوعات الكارت. لو أغلب دفعك بالكارت، تطبيق بيقرا رسايل البنك هيسجّل المدفوعات دي من غير ما تعملي حاجة، ودي ميزة حقيقية. المقارنة مكتوب فيها أنهي تطبيقات بتعمل كده.
المشكلة إن اللي بيدفعوا بالكارت أو بالموبايل قليلين. في مسح Global Findex بتاع البنك الدولي، 5.2% بس من البالغين في مصر دفعوا لمحل أو تاجر بطريقة رقمية في 2024، وكانوا 3.5% في 2021. الرقم ده نسبة ناس مش نسبة مشتريات، بس معناه إن أغلب البالغين مدفعوش لأي محل بطريقة رقمية في السنة دي.
والكاش مش بيبعت رسالة. السوق والكشك والمواصلات والدروس وقسط الجمعية مش هيتسجّلوا غير لما تكتبيهم أو تقوليهم.
بطّلت أسجّل مصاريفي. المشكلة فيّا أنا؟
اللي بيبطّل هو الأغلبية، ومش في مصر بس. عادي بتحصل. شركة Adjust لتحليل استخدام التطبيقات نشرت عن النص الأول من 2023 إن حوالي 1 من كل 10 بينزّلوا تطبيق مالي بيفضلوا يستخدموه بعد شهر. الرقم ده عن كل التطبيقات المالية في العالم، ومنها تطبيقات البنوك والدفع، مش عن تطبيقات المصاريف بالذات ولا عن مصر.
وفي نفس الوقت التخمين مش بديل للتسجيل. دراسة منشورة سنة 2022 في Journal of Marketing Research لقت إن الناس بتتوقع إنها هتصرف أقل من اللي بتصرفه فعلًا. الدراسة اتعملت في كندا وبريطانيا وأمريكا، مش في مصر، فخديها كنتيجة عامة عن الناس.
الاتنين مع بعض معناهم إن التسجيل مفيد، وإنه بياخد مجهود في كل مرة. الوقت اللي بين ما تدفعي وما تكتبي المصروف بنسمّيه «فجوة التسجيل». دي تسمية من عندنا، مش مصطلح علمي. المصروف اللي بيتأجّل لازم تفتكريه بعدين، والمبالغ الصغيرة الكاش أسهل حاجة تتنسي. علشان كده مجهود التسجيلة الواحدة أهم من عدد المميزات اللي في التطبيق.
إيه اللي بيساعدني أكمّل في تسجيل المصاريف؟
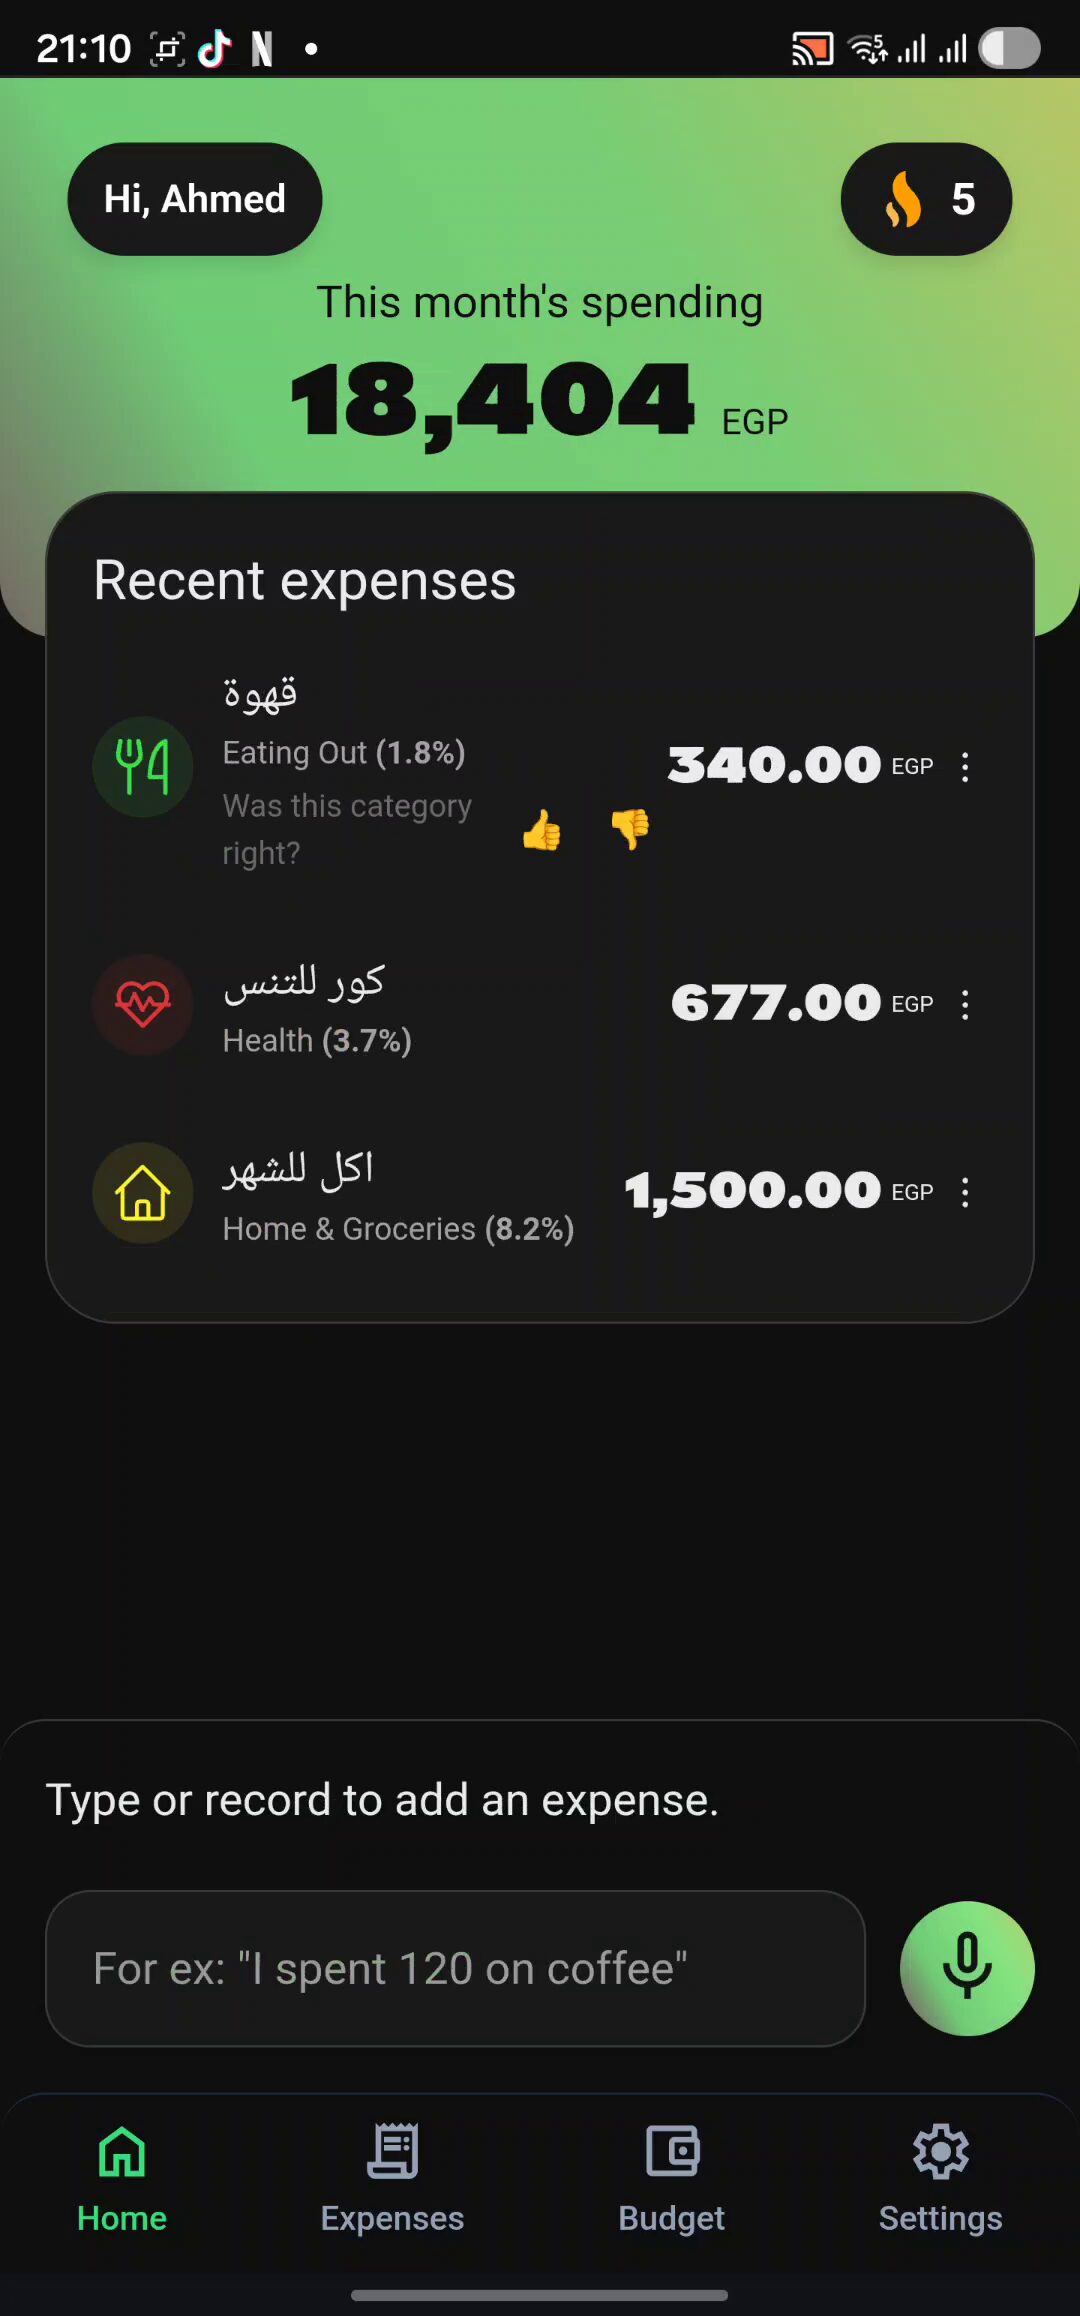
- صغّري التسجيلة. سطر مكتوب أو جملة بصوتك فيها المبلغ والحاجة: «خضار 150». من غير ملاحظات ولا اسم المحل.
- سجّلي وقت الدفع. قبل ما الموبايل يرجع الشنطة، مش بالليل من الذاكرة.
- ابدئي بأسبوع واحد، وبالكاش بس. مدفوعات الكارت ليها أثر في رسايل البنك أو كشف الحساب، والكاش مالوش أثر.
- راجعي مرة في الأسبوع. بصّي على مجموع كل فئة وشوفي أنهي فئة طلعت أكبر من اللي كنتي متوقعاه.
- لو فاتك يوم، كمّلي من النهارده. متحاوليش ترجّعي اللي فات.
بعد أسبوع هتبقي شايفة الكاش راح فين، فئة فئة. ده كفاية علشان تبدئي ميزانية من أرقام حقيقية، والخطوة الجاية في ميزانية البيت الشهرية من الصفر.
تطبيق ولا رسايل البنك ولا كشكول: أستخدم إيه؟
- أغلب مصاريفك كاش: استخدمي أي حاجة التسجيلة فيها أسرع ليكي، بالصوت أو بالكتابة.
- أغلب مصاريفك بالكارت: تطبيق بيقرا رسايل البنك هيسجّل مدفوعات كنتي هتنسيها.
- الكشكول الورق بينفع لو كمّلتي عليه. ببلاش ومش محتاج موبايل، بس الجمع عليكي.
مقارنة تطبيقات المصاريف في مصر مكتوب فيها كل تطبيق بيعمل إيه وبكام.
في فلوسي فين، التطبيق اللي إحنا عاملينه، المصروف جملة واحدة بتقوليها أو بتكتبيها بالمصري أو بالإنجليزي، وهو بيسجّل المبلغ والفئة والتاريخ. بيفتح من المتصفح، وتقدري تجرّبيه من غير حساب، ومش بيطلب بيانات بنك ولا إذن يقرا رسايلك. وده معناه كمان إنه مش بيقرا رسايل البنك، فمصروف الكارت بيتسجّل زي الكاش، بإيدك أو بصوتك.